Le 12 novembre 2018, plus d’une centaine de participants lors de la conférence organisée à la Banque de France dans le cadre du partenariat académique avec Toulouse School of Economics (TSE) pour débattre des divers aspects dont les technologies digitales modifient la finance, ses métiers et le rôle des banques centrales.
Quelques temps forts à retenir :
- Dans son discours d’introduction, le Sous-Gouverneur Denis Beau a mis en avant les opportunités offertes par le développement des FinTech et souligné les enjeux liés à l’empreinte croissante exercée par les BigTech (les « GAFAM ») sur le secteur financier.
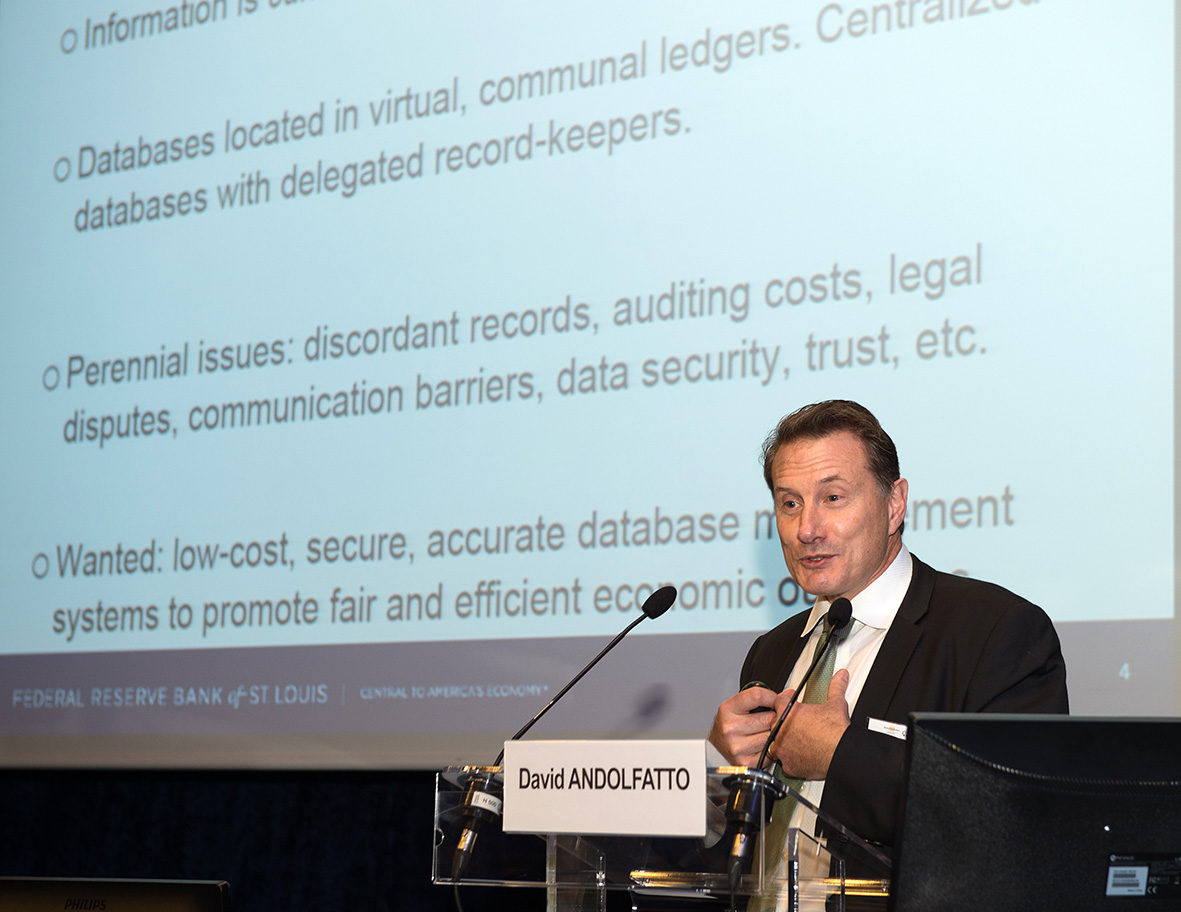
- L’intervention de David Andolfatto (Federal Reserve Bank St Louis) analysant la blockchain comme une variante moderne et technologique de la mémoire collective utilisée dans les petites communautés, mais dont les implications sont à démystifier, et un échange de vues avec Jean-PierreLandau sur la possibilité que certains crypto-actifs puissent jouer un rôle de « safe asset » dans lefutur, en particulier dans les pays qui connaissent des crises sévères, au même titre que l’or ou l’USD.
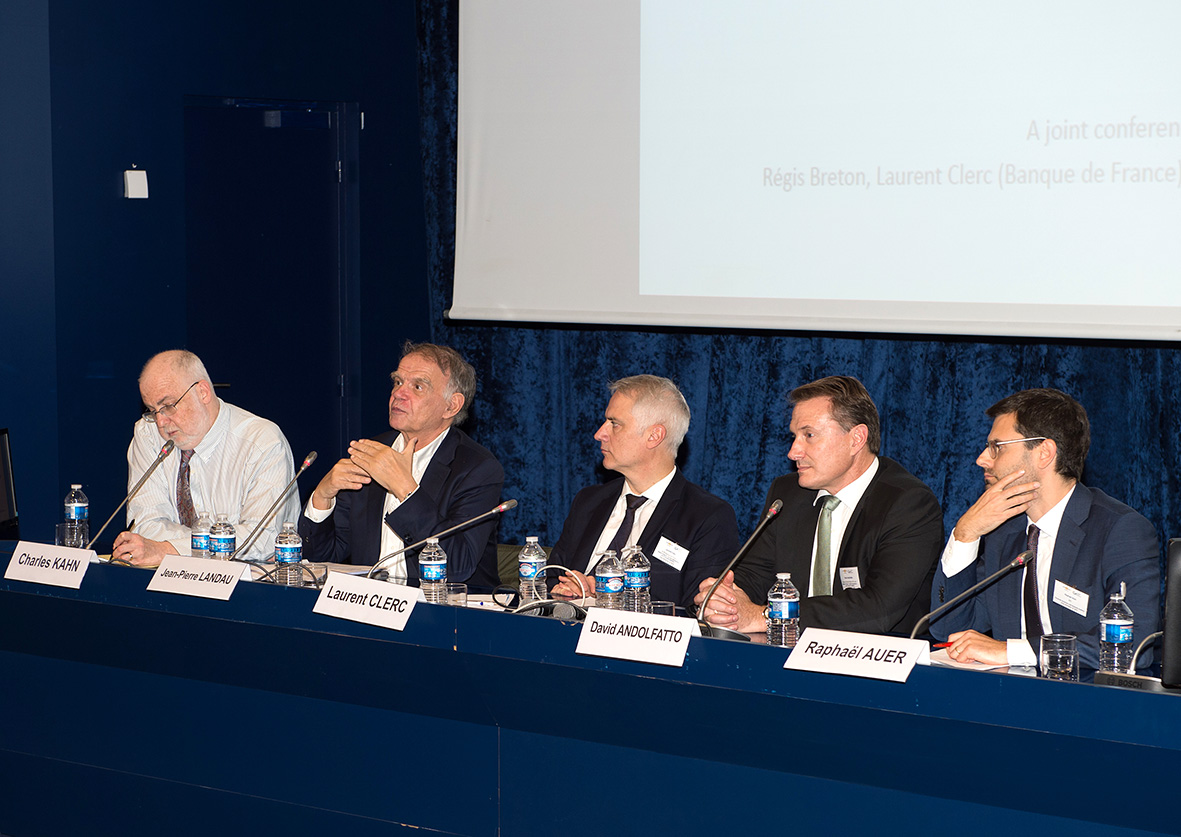
Une table ronde sur les implications des monnaies digitales privées pour les banques centrales, etl’éventualité pour les banques centrales d’émettre leur propre monnaie digitale à destination dupublic. Si un consensus semble émerger entre panélistes sur l’opportunité d’une telle évolution, desdifférences apparaissent sur les modalités : l’accès aux comptes de la banque centrale doit-il être restreint à quelques institutions (banques et autres intermédiaires digitaux) ou élargi au public ? cette monnaie doit-elle se substituer au cash ? les comptes à la banque centrale doivent-ils être rémunérés et si oui à quel niveau ? Parmi les motivations d’une monnaie digitale de banque centrale, Jean-Pierre Landau suggère que dans un contexte de développement des monnaies digitales privées l’option de conversion en une monnaie digitale publique pourrait être une condition nécessaire pour assurer l’uniformité de la monnaie sur un territoire. Pour Charles Kahn (University of Illinois), l’avantage des banques centrales ne réside pas dans l’émission de monnaie digitale à destination dupublic — sous forme de compte à la banque centrale, ou de e-cash — mais elles doivent se focalisersur la question d’interopérabilité entre système de paiements.
- Dans le domaine des plateformes de crédit, la présentation de Manju Puri (Duke University) montre comment de simples traces digitales, laissées sur les sites de e-lending ou de e-commerce fournissent des informations pertinentes pour prédire le risque de crédit des acheteurs ou des emprunteurs,susceptibles de réduire l’avantage informationnel des banques. D’autres interventions montrent quel’existence des plateformes de P2P lending peut, dans certains cas, être utilisée par les banques elles-mêmes pour améliorer leur décision d’octroi de crédit, et dans d’autres cas réduire l’efficacité decertaines mesures macro-prudentielles.
- Une recherche sur le bitcoin présentée par Bruno Biais (HEC), et développée avec plusieurschercheurs de TSE, suggère que la valorisation du bitcoin peut être rationalisée mais que la majeure partie des fluctuations du prix s’expliquent par des croyances non liées aux fondamentaux.
En savoir plus :